Коротко:
- «Откладывай десять процентов» не работает в 14 лет: процент — абстракция, а цель отсутствует.
- Копить получается только на конкретную вещь с ценой и датой, а не «на будущее».
- Деньги должны физически лежать отдельно — иначе они считаются доступными и тратятся.
- Первое накопление должно быть коротким: две-три недели, не полгода.
Почему стандартный совет не срабатывает
Совет откладывать долю от любого дохода — правильный для взрослого и бесполезный для подростка. По трём причинам.
Процент — это абстракция. «Десять процентов от трёх тысяч» требует перевести в понятное: триста рублей. Пока перевод не сделан, действие не выполняется.
Непонятно, ради чего. Взрослый откладывает на подушку безопасности, потому что знает, как выглядит финансовая дыра. У подростка такого опыта нет: копить «на всякий случай» для него означает копить без причины.
Горизонт слишком далёкий. Накопить за полгода — для четырнадцатилетнего почти то же, что никогда. Мотивация не доживает.
Отсюда типичная картина: неделю откладывает, на второй тратит отложенное, на третьей бросает. И родитель делает вывод, что ребёнок не способен копить, хотя проблема в схеме.

Что работает вместо: три условия
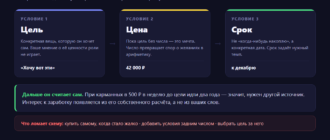
Конкретная вещь, а не сумма. Не «накопить пять тысяч», а «наушники за 4 900». Разница огромная: у вещи есть картинка в голове, у суммы нет.
Отдельное место хранения. Деньги, лежащие там же, откуда тратятся, психологически доступны — значит, будут потрачены. Нужен физический или цифровой барьер: отдельный конверт, копилка, накопительный счёт в приложении банка. Барьер не обязан быть непреодолимым, достаточно чтобы он требовал отдельного действия.
Короткий срок. Первая цель — на две-три недели, не больше. Задача первого накопления не в том, чтобы купить дорогое, а в том, чтобы довести до конца и почувствовать, как это. Дальше горизонт можно растягивать.
Три схемы, которые доводят до конца
1. «Половина сразу»
Как только приходят деньги — любые, карманные или заработанные, — половина немедленно уходит в отдельное место. Не по итогам недели, а в момент получения, до первой траты.
Почему работает: решение принимается один раз и в спокойном состоянии. Позже, когда деньги на руках и хочется потратить, решать уже нечего.
2. «Цена в неделях»
Стоимость цели делится на недельный доход. Наушники за 4 900 при карманных 700 в неделю — это семь недель. Число вешается на видное место, каждую неделю вычёркивается одна.
Почему работает: превращает накопление в счётчик с видимым прогрессом. И заодно честно показывает, что при таком темпе ждать долго — отсюда обычно и появляется интерес к заработку.
3. «Родитель удваивает»
Договорённость: сколько накопил сам — столько добавляют родители. Объявляется заранее, действует на конкретную цель.
Почему работает: удваивает скорость и снимает главную проблему — слишком долгий срок. Важное условие: правило не меняется по ходу и не отменяется в наказание, иначе доверие к схеме исчезает вместе с мотивацией.
Чего делать не надо
- Хранить накопления у себя. «Я подержу, чтобы ты не потратил» превращает его накопления в ваши. Смысл теряется.
- Проверять и напоминать. Еженедельный контроль делает накопление вашим проектом, а не его.
- Ругать за сорванное накопление. Сорвётся почти наверняка, и не раз. Это часть обучения, а не провал.
- Ставить цель за него. «Лучше копи на что-нибудь полезное» гарантированно убивает мотивацию.
Если накопление сорвалось
Самый частый сценарий: копил три недели, потом потратил всё на что-то другое. Реакция родителя определяет, будет ли вторая попытка.
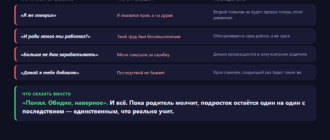
Работает один вопрос, заданный без упрёка: «Не жалко?» Обычно жалко. И это ощущение — единственное, что реально учит: оно возникает у него самого, а не приходит от вас.
Подробнее про первые сутки после того, как деньги закончились, — в отдельном разборе: там же таблица фраз, после которых второй попытки не бывает.
Когда появляется настоящий сдвиг
Не после первой накопленной суммы, а после первой доведённой до конца цели. Момент, когда он приходит с накопленными деньгами и покупает то, что хотел, — на свои, полностью.
После этого схема начинает работать сама: он уже знает, что это возможно, и знает, сколько на это уходит. Дальше от родителя требуется только не мешать.
Частые вопросы
С какого возраста учить копить?
Как только появляются регулярные карманные — обычно 8–10 лет, но там горизонт совсем короткий, неделя-две. К 13–14 схема та же, просто суммы и сроки больше.
Копилка или счёт в банке?
До 12–13 лет наличные нагляднее: видно, как растёт. Дальше удобнее накопительный счёт в приложении, особенно если есть функция цели с прогрессом.
Стоит ли платить проценты за накопления?
Как разовый эксперимент — интересно и наглядно объясняет, что такое проценты. Как постоянная схема — превращает накопление в источник дохода от родителя, а не в навык.
Он копит, но цель постоянно меняется.
Нормально в этом возрасте. Пока меняется цель, а не сама привычка откладывать, — всё в порядке.
Что дальше
- Сколько давать карманных денег подростку — расчёт под возраст и город, и почему схема выдачи важнее суммы
- Подросток спустил первые деньги за два дня — что делать в первые сутки и чего говорить нельзя
- «Первая тысяча» — симулятор решений — пять развилок с первыми деньгами, восемь разных финалов
Если хочется не понять, а попробовать
Есть бесплатный первый урок: одно задание на вечер, после которого у подростка появляется собственная первая цель и понимание, как до неё дойти. Двадцать минут.